클릭경제교육(종간)
모든 생산 활동은 예외 없이 노동과 자원을 소모한다. 기업은 생산 활동을 위하여 공장 건물을 짓고 기계를 구입하여 설치하며, 사람을 채용하고 원료를 구입한다. 벼농사를 짓는 농부도 하루 종일 농사일에 매달리는 것은 물론 비료와 농약을 뿌리는 등 자원을 소모한다. 이렇게 소모되는 노동과 자원은 그 생산 활동의 비용을 구성한다.
사람들이 비용을 들이면서 생산 활동을 벌이는 까닭은 편익을 창조하기 위함이다. 누구나 비용보다 편익이 더 큰 생산 활동을 선택할 것이지만 비용을 잘못 평가한다면 거꾸로 비용이 더 큰 활동을 선택하는 낭패를 겪을 수도 있다. 그러므로 비용의 정확한 추계는 매우 중요하다. 다음의 예를 생각해보자.
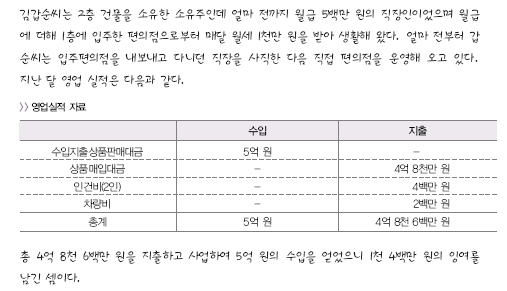
영업실적 자료는 지난 달 갑순씨가 남긴 영업잉여가 1천 4백만 원임을 보여준다. 그러나 영업잉여 1천 4백만 원을 벌기 위해서 갑순씨는 다니던 직장을 사직하고 입주해 있던 편의점을 내보냈다. 월급 5백만 원과 임대 월세 1천만 원 등 도합 1천 5백만 원의 수입을 포기한 것이다. 그러므로 갑순씨의 실제 득실은 1천 4백만 원의 이익이 아니라 오히려 1백만 원의 손실이라고 파악해야 옳다.
비용에는 내가 실제로 지불하는 양성비용(명시적 비용)과 지금 현금으로 지불하지는 않지만 갑순씨의 예전 월급이나 임대 월세처럼 기회비용으로 잃어야하는 음성비용(암묵적 비용)이 있다. 양성비용은 보통 장부의 비용항목에 기재되는 비용이므로 달리 회계적 비용(accounting cost) 이라고도 부른다. 음성비용은 양성비용과 달리 장부에는 기재되지 않지만 현재의 사업을 위하여 그 기회를 포기함으로써 잃은 소득으로서 사업에 투입된 다른 비용과 다를 바 없다. 회계적 비용에 음성비용을 합한 것을 경제적 비용(economic cost)이라고 하는데 경제학에서 말하는 비용은 이 경제적 비용이다.
비용을 산정할 때 유념해야 할 또 한 가지의 문제는 모든 비용을 일정기간 중에 발생한 비용으로 전환하여 평가해야 한다는 점이다. 원래 생산 활동의 규모는 일정 기간에 생산한 부가가치 생산액으로 추계하는 만큼 그에 소요된 비용도 같은 기간에 소모된 비용으로 추계하여야 한다.
노동력의 고용에 지출되는 임금은 일당이나 월급처럼 일정 기간 일한 데 대한 보상이다. 그런데 기계를 설치하고 지불하는 대금은 기계가 하루나 한 달 동안 일한 데 대한 보상이 아니다. 수명이 10년인 기계를 구입하면서 12억 원을 지불하였다면 기계가 10년, 즉 120개월 동안 일하는 대가를 지불한 것이다. 이자율을 무시하고 단순 계산한다면 기계가 1개월 동안 일하는 대가는 1천만 원이다. 그러므로 1개월간에 발생한 비용을 추계하려면 기계사용에 대하여 지불한 비용은 12억 원보다는 1천만 원으로 평가되어야 옳다.
임금인 월급은 노동력을 한 달 동안 고용하는 데 대한 대가인 반면 기계의 구입가격은 기계를 그 전체 수명기간 동안 사용하는 데 대한 대가이다. 한 달간의 생산 활동에 소요되는 비용을 계산하려면 기계사용에 대한 비용도 한 달 사용하는 비용으로 환산해야 한다. 기계를 사용하면 일정 부분 마모되기 마련인데 이 마모분을 감가상각이라고 한다. 그러므로 그 달에 2%의 감가상각이 발생하였으면 전체 기계구입대금의 2%에 해당하는 비용이 발생하였다고 말할 수 있을 것이다.
그러나 감가상각은 기계에 따라서 다른 형태로 발생할 뿐만 아니라 매달 감가상각을 정확히 추계하는 일은 실제로 불가능하다. 그러므로 기계와 같은 자본재에 소요된 비용은 임대료나 임대료에 준하는 가격으로 평가한다. 건설중장비처럼 리스회사가 임대하는 기계의 월간 비용은 중장비를 한 달 동안 임대하는 임대료와 일치한다.
임대 가능한 장비가 아니라면 장비의 구입비용을 대출받는다고 가정하여 해당기간 동안에 부담하는 금융비용으로 처리할 수가 있다. 만약 수명이 20년인 기계를 구입하는 대가가 1억 원이고 이자율이 5%라면 1억 원의 자금을 은행 대출로 조달할 때 연간 부담해야 하는 이자는 5백만 원이다. 원금 상환에 대비하여 매년 5백만 원씩 적립한다면 연간 1천만 원의 지출을 감수해야 한다. 이 경우에 이 기계를 사용하는 연간 비용은 1천만 원으로 추계할 수 있다.
매년 부담하는 비용은 1년이라고 하는 정해진 기간 중에 발생하는 비용이다. 이에 비하여 기계의 구입대금은 기간과 상관없이 정의된다. 경제학에서는 일정기간에 발생하는 수량을 유량(flow)이라 하고 기간에 상관없이 정의되는 수량을 저량(stock)이라고 한다.